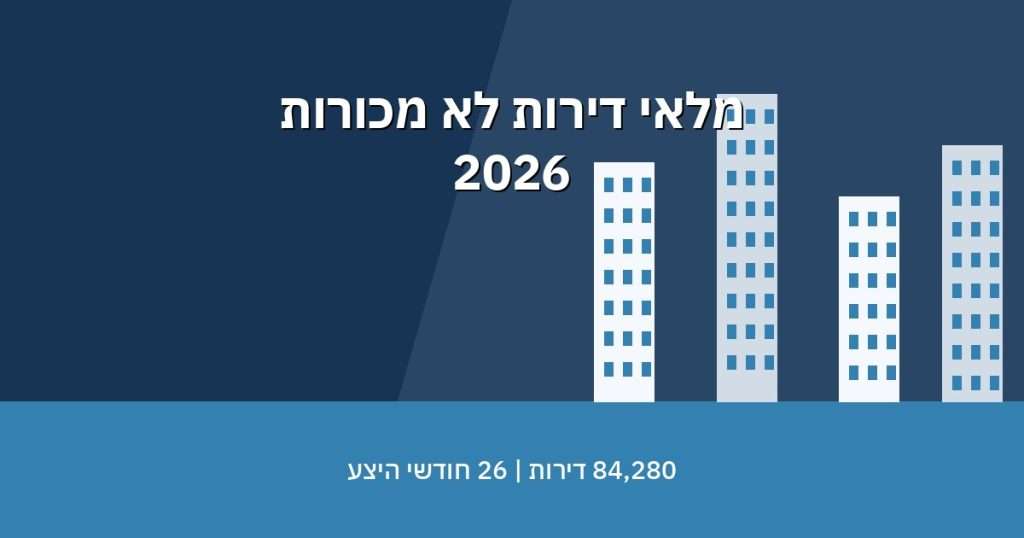
בסוף יוני 2026 נותרו בישראל כ-84,280 דירות חדשות שלא נמכרו, לפי נתוני הלמ״ס. לפי קצב המכירות שחישבה הלמ״ס, זה שקול לכ-26 חודשי היצע – יותר משנתיים. המספר נשמע ענק, ואפשר לחשוב שמי שקונה מקבלן מקבל אוטומטית הנחה בכל עיר. בפועל המלאי מרוכז, והלחץ על המחיר משתנה מאזור לאזור.
מה אומרים המספרים
מאפריל 2022 עד דצמבר 2025 עלה מלאי הדירות החדשות שנותרו למכירה בקצב ממוצע של כ-1.4% בחודש. מתחילת 2026 הלמ״ס מדווחת על התייצבות: המלאי כבר לא מטפס באותו קצב, אבל הרמה עצמה נשארת גבוהה.
חודשי ההיצע ירדו ל-26.0, לעומת כ-28.9 במהדורה הקודמת של הדוח (סוף מאי, כ-84,130 דירות). המלאי עצמו כמעט לא ירד – הוא אף עלה מעט לכ-84,280. מה שירד הוא היחס בין המלאי לקצב המכירה: ברבעון השני נמכרו כ-9,670 דירות חדשות (עלייה של 18.4% מול הרבעון הקודם), ולכן אותו מלאי "נבלע" מהר יותר בחישוב.
איפה באמת יושבות הדירות
כ-30.2% מהמלאי נמצא במחוז תל אביב – כ-25,470 דירות. עוד כ-24.4% במחוז המרכז – כ-20,570 דירות. יחד זה יותר ממחצית המלאי הארצי. בערים הגדולות מובילה ירושלים עם כ-10,320 דירות שנותרו למכירה, ואחריה תל אביב-יפו עם כ-9,550. מחוץ לערים הגדולות בולטות לוד (כ-3,050) וקריית גת (כ-2,610).
כלומר: מלאי ארצי גבוה לא אומר שיש מבחר בכל רחוב. מי שמחפש דירה בעיר או בשכונה שבה המלאי דליל, עדיין יכול לפגוש תחרות בין קונים. מי שמסתכל על פרויקט עם הרבה יחידות פנויות – שם בדרך כלל יש יותר מרחב למשא ומתן ולתנאי תשלום.
מה זה אומר לקונים
26 חודשי היצע הם מדד חישובי, לא הבטחה שכל דירה תחכה שנתיים. הוא אומר שההיצע הכולל ביחס לקצב המכירות עדיין גבוה, ושהלחץ על היזמים לא נעלם גם אחרי שהמלאי התייצב.
עוד נקודה ליד המספרים: כשליש מהדירות החדשות שנמכרו ברבעון השני היו בסבסוד ממשלתי. חלק מהעלייה במכירות החדשות נשען על תוכניות דיור, לא רק על ביקוש חופשי. לכן כדאי לבדוק בכל פרויקט כמה דירות באמת פנויות, מה תנאי המימון, ומה המחיר מול עסקאות דומות באותו אזור – לא להסתמך על הכותרת הארצית בלבד.
הנתונים מבוססים על הודעת הלמ״ס בנושא דירות שנמכרו ומלאי דירות חדשות לרבעון השני של 2026 (אפריל-יוני). נתוני המלאי מתעדכנים לאורך זמן כשמתווספים דיווחים מרשות המסים.